细分场景原声馆
#價值投資
围绕「價值投資」从 2 亿+ 原声数据中提炼的精选纪录片。也可以在下方输入更具体的问题,30 秒现剪新片。

查理·芒格:看見別人看不見的思維清單
這份專題檔案把思維模型當作一種工作紀律。費里斯問索普,有用的模型從哪裡來;格利點出善用模型的經營者;巴特菲爾德回憶 Slack 的釋出;杜希格講述讓人集中注意力的故事。評論部分提醒,單一視角可能變成只有一個檔位的聽診器。六段短片裡,模型更像檢查決策、注意力和產品判斷的流程,而非現成答案。

霍華德·馬克斯:等到沒什麼可怕的時候,機會早就沒了
霍華德·馬克斯用市場溫度來描述集體風險偏好。在這些訪談中,他質疑經濟常識水平,稱近年的利率史是一種反常,並提醒等待安全感可能錯過機會。《最重要的事》提供了分析框架:市場往往有效,但其侷限也為理解週期的投資者留出空間,讓他們在恐懼已被定價時出手。
市場恐慌撕開了巴菲特時代的裂縫
CNBC片段給出了巴菲特自己對危機的比喻:許多支流匯入密蘇里河。彭博把他塑造成名人堂人物,而《Founders》和特雷西·布里特·庫爾展示了傳奇背後的傳記和學校申請。蒂姆·費里斯警告,一個時代的成功未必適合這個時代。格雷厄姆、2008年危機歷史以及巴菲特指標研究提供了文字框架。

好更好最好,為什麼正在變成定價陷阱
這份檔案圍繞一個定價問題,串起六種聲音:一位 SaaS 創始人、一位婚禮主持人、一位開放科學經濟學家、一位防曬霜測試員、一位 iPhone 評測者,以及談藥品定價的比爾·蓋茨。他們共同說明,好、更好、最好很少是一份中立的選單。它是一組沿襲下來的形式、有待檢驗的說法和商業激勵,買家必須自己給它定價,自己動手核實。

提前退休之後,醫療賬單來了
提前退休的承諾撞上一個美國硬事實:醫療保險昂貴,而且常常和工作繫結。薇姬·羅賓講述的FIRE歷史、丹尼爾·埃克談感測器,與詹姆斯·迪吉利奧的終止通知、HealthWell呼叫中心並置在一起。耶魯提出的成本問題為這組報道定下框架:離開工作,可能意味著在聯邦醫療保險(Medicare)到來前好幾年,就得獨自購買保險。

誰拿走了風投的錢?一場出生、時機與偏見的賭局
年份分散把風投承諾分散到不同基金年份,避免某個糟糕年份拖垮整個組合。幾位講者讓這張日曆變得更復雜:卡普爾·克萊因點出出生境遇,莫利納·尼諾提到女性創業者只拿到約2.5%的風投資金,彭博的電動車片段則稱讚時機。Atlas Venture 對生物科技的專注,以及私募股權的定義,說明基金年份、行業週期和資本准入為何彼此相連。

越用力,越糟糕:規模化的隱形賬單
這些錄音很少直接說“平臺負網路效應”。把它們放在一起,機制顯出碎片:顏值提升(looksmaxxing)把注意力變成地位競爭,冷水浸泡在肌肉治療上不成立,減稅與提前投票帶來延遲成本,汙染傷害兒童,銀行連鎖反應傳導失敗。這份檔案追問:誰拿走增長收益,誰承受副產品。證據就在講述者自己的話裡。

喬布斯不信物理定律:現實扭曲力場如何改寫一切
“現實扭曲力場”最初是蘋果內部對喬布斯說服力的簡稱。埃文·卡邁克爾把它說成願景壓過工程限制,而《知識專案》的片段則在檢驗:信心能否讓一個產品真的運轉起來。加里·譚問這種效果如何被製造出來,喬恩·斯圖爾特則談到它在政治中的餘波。佈德·特里布林1981年的造詞和後來的蘋果研究顯示,這個說法從Mac團隊的口頭傳說,走進了公共爭論。

巴菲特真正的護城河:資本配置,而非選股
這份記錄由一組反覆出現的教訓和相互衝突的證據構成。巴菲特和芒格反覆講資本配置原則,直到它們聽起來理所當然;與此同時,一場直播追蹤劇烈回撤,一段偽造的芒格影片改寫了這套理念。學術研究把配置選擇與選股同回報聯絡起來,CFO 面臨的約束讓取捨變得具體。

自由職業者的錢去哪兒了:有營收,不等於有現金
這些片段迴歸一個實際順序:估算收入,減去支出,然後跟蹤利潤和現金。My First Million問為什麼銷售沒有變成錢;耶魯逐行教授模板;斯科特·克拉裡展示收購始於偶然。關於剩餘利潤分配和現金等價物的書面記錄為自由職業者強化了同樣的紀律:分配始於成本之後,不在發票之後。
離開的代價:企業如何讓你離不開
這份檔案從谷歌的一個簡單問題,追到Mercor關於模型切換成本為零的說法。李維斯削減成本,以及一次9美元上線,顯示進入成本與客戶鎖定並不相同。供應商鎖定、進入壁壘,以及關於銀行業AI智慧體的同行評審研究,把商業護城河呈現為一種可測量的摩擦。發言者始終把焦點放在經濟賬和客戶行為上。

評估不是打分:學會提問,少一點意外
安吉·麥克阿瑟對誘導性提問的警告是這份材料的錨點。各節把她的假日對話建議與評審準確性、裁員時期的面試輔導、課堂複習常規,以及要求終結績效評估的學術呼聲放在一起對照。貫穿其中的是證據:提開放式問題,核實說法,把評估和意外分開,把對話當作過程,別當成一張表格。這個標準比漂亮的措辭更重要。
巴菲特的能力圈:他故意不碰什麼
能力圈更像一條排除規則,口號只是表面。巴菲特和芒格把它當作心智模型,特雷西·布里特·庫爾列出他們整類跳過的行業。幾位講述者都同意,理解一項投資很重要;分歧在於,能力圈是個人性情,還是公司層面的紀律。

那筆逼退英國央行的英鎊空單
這份檔案把1992年的英鎊交易與後來的評論區分開來。雅各布·克利福德提到英鎊下跌;米奇·舒史密斯講的是轉向美國股票;History Matters 解釋殖民地時期的美元選擇;一堂語言課另在一旁。德魯肯米勒和索羅斯的引用為這場做空提供市場背景,而講述者則展示貨幣故事如何變成投資組合的論據。這種錯位很關鍵:只有一段影片直接處理英鎊危機。

對沖基金之問:巴菲特退場,阿爾法值多少錢
這項梳理把巴菲特對對沖基金的批評,與埃德·索普關於從巴菲特身上學習的自述放在一起;瑟德伯格對日本綜合商社的研究提供背景。伯克希爾的集團企業歷史和對沖基金的定義,讓問題更清楚:費用、匯率敞口和控制。博伊爾談交易員本能,一個山村,以及一樁戰時暴行,使日本語境不至於縮成市場。

你的金錢選擇,正在悄悄複利
薩莉·克勞切克的銀行從業經歷,加上《魔鬼經濟學》對個人理財的審視,搭起了討論框架:日常金錢選擇處在家庭行為與正式投資建議之間。漢弗萊·楊向觀眾推薦摩根·豪澤爾的《金錢心理學》。本·費利克斯強調,當下的支出會怎樣影響未來的時間,併產生複利效應。關於金錢心理和投資者行為的學術研究也印證,信念、習慣和利率共同塑造結果。
反饋陷阱:為什麼一句‘有意見嗎’總問不出真話
金·斯科特把徹底坦誠定義為關心個人,同時直接挑戰。她的實用測試用一個更鋒利的問題取代模糊的邀請:“我能做什麼,或者停止做什麼,能讓你更容易和我共事?”播客對話和書裡都顯示,反饋是接收者必須設計的一種請求,不能淪為禮貌迴避的儀式。

你還在按席位收費,客戶早就在算省了多少錢
B2B中的定價討論會在席位數、固定費用、成本加成計算、競爭對手錨點和感知價值之間來回移動。Madhavan Ramanujam梳理了可選方案,Ash Maurya則提醒,沒有可行商業模式,價值定價會失敗。外部定義確認,價值定價由市場驅動,並由感知成果決定,因此落地取決於打包方式、客戶細分和銷售紀律。

鐵路狂熱:一場泡沫如何鋪出現代世界的鐵軌
鐵路狂熱是19世紀40年代英國股市的一場泡沫,文字記錄給出了基本模式:鐵路股票價格上漲,資本隨之而來,許多線路卻無法證明這些投入合理。帕特里克·博伊爾從倫敦的咖啡館講起,投機交易在那裡留下了牌匾和紀念物。今天的評論者回到這段歷史,檢驗AI資料中心、債券市場和鬱金香式的熱情是否在重演。

生產率不是一條直線:真正的高效靠什麼撐住
這份材料檢驗一個簡單說法:短暫休息也許能恢復專注,但會議休息並不會自動帶來生產率。妮可·福斯格倫對測量的提醒、莉茲·博漢農對敬業度的承諾,與蕾切爾的週期模型、雷蘇的觸發點說法並置。文中引用的微休息研究和貝納蒂的勞動生產率論文把問題收得更緊:哪些休息被測量,為誰測量,又對照什麼產出來衡量?
芒格的逆向思維:先想怎麼輸,再選怎麼贏
查理·芒格的逆向習慣可以當作職業篩選器:避開明顯的蠢事,重複經得起檢驗的想法,讓時間完成交易做不到的事。這些片段裡有致敬,有市場噪音,也有直率判斷,書面記錄則把他放回價值投資更長的脈絡中。觀眾聽到的是一套實用方法,個人崇拜並不在其中。

顛覆式創新,是我們講給自己的故事
顛覆式創新描述的是這樣一類新進入者:它們創造新市場,或攻擊低端市場,並取代在位企業。這些摘錄呈現出三種聲音:萊波雷的懷疑、麻省理工學院的生存警告,以及實踐者把工作分為漸進式、顛覆式和激進式創新的做法。書面記錄給出定義,發言者則展示一套框架如何變成預算爭論、課堂承諾,有時還變成一種崇拜。

貝索斯在好市多學到的事:股東信裡沒明說的投資課
在這裡,貝索斯的股東信被當作一份工作手冊來讀:長期價值、對客戶的專注,以及坦誠的衡量。Founders 播客追問貝索斯實際在說什麼;巴菲特評論者提供價值投資的框架,一份經過同行評審的綜述則同時梳理兩人的股東信檔案,讓討論建立在可核查的材料上。講述者對哪條原則最重要意見不一,但都同意這些信值得細讀。

債券義警歸來:法國成了下一個靶子
債券義警在財政或貨幣政策顯得有通脹傾向時拋售債務,推高收益率。博伊爾從央行儲備和利息支付中追蹤同一股壓力;加洛、威格斯沃思、加里和CNBC則看到政策、通縮和資產負債表在塑造市場。文字記錄確認了這個術語及其通脹焦點,但各段敘述對於收益率是在懲罰政府,還是隻在為央行的選擇定價,仍有分歧。

併購落幕後,誰還願意留下
這份檔案追蹤人才在併購、收購式招聘和交易後整合中的去向。Jamie Hopkins回憶自己需要第一個機會;一段SpaceX問答問及上市後的人才狀況;一則媒體報道稱,一對創意搭檔可能在合併後離開。參考資料解釋了併購和收購式招聘的定義,但訪談記錄顯示,留任由一個個具體的人決定。
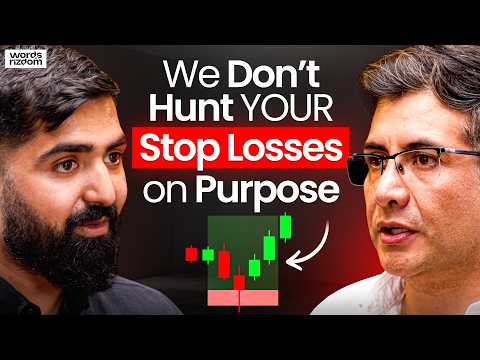
流動性搶奪戰:錢緊時,誰在收割?
量化緊縮會抽走準備金和貨幣供應,但這些訪談顯示,流動性也會通過市場結構被拿走:止損獵殺、美債需求變化和加密市場融資。一位前做市商描述機構如何搶奪,CNBC 和學術研究則追蹤經匯率調整後更高的美債成本和融資缺口。真正的分歧在於,誰承受這輪收緊的痛感。這個問題貫穿每一段訪談片段。

你的反饋指令碼一定會翻車:管理者在難談話裡到底做什麼
這份專題把管理者的反饋腳本當作實用檔案,不做性格測試。蒂姆·費里斯和希拉·希恩描述接收者的狀態與給出反饋者的意圖;InfoQ 把 AI 的取捨看作管理決策;《Think Fast Talk Smart》指出表面之下的衝突;亞歷克斯·弗格森爵士的中場例子說明,沒有哪份完整指令碼能扛過整場比賽。有用的指令碼有準備,可調整,也能經得起追問。

一個客戶決定生死:GoPro、AI雲和你的工資單
集中度風險起初只是投資組合裡的一個說法,最後卻會變成工資單上的問題。Liz Ann Sonders 和 Collin Martin 談分散配置,D.J. Tierney 指向超大盤股倉位,ClickHouse 的 CEO 追問收入集中是否該讓投資者擔心。Nick Invests 和 The Money Guy Show 把同一個概念移到工作和退休上,而報關與貨運代理以及建築行業的研究顯示,客戶依賴可能演變成結構性脆弱。

幫你說上話的,往往是那個不熟的人
Janice Kaplan點出機制:運氣常通過那些和你並不最親近的人到來。Stephen Oommen把矛盾與對話、機會連在一起。求職顧問在策略上有分歧:先幫忙,約咖啡聊天,但不要強求推薦;其他片段則稱推薦主導招聘。關於人際紐帶與推薦啟用的研究,解釋了這些說法為何能並存。

反饋怎麼說才不翻車?SBI 四步法與最容易被忽略的一步
彼得·博伊德為 SBI 模型補上可操作的順序:情境、行為、影響,然後是預測。創新領導力中心的文獻定義了同樣的三段方法,裡克·博梅爾耶的“傾聽圈”研究則表明,同伴反饋既取決於措辭,也取決於傾聽。其餘片段把這一順序變成課堂提示、領導力提醒和零散的練習例子。沒有片段詳細檢驗預測這一步。

高管氣場生意:誰決定你能否被聽見?
這些影片顯示,高管氣場在普通的職業場景裡被推銷、被教授、也被檢驗。Maxwell把分量與開口表達聯絡起來。Warwick提醒,領導力薄弱會稀釋氣場。LaCivita和Pande把它當成招聘和發展目標。Das和Orban為教練市場提供學術框架,而發言者又暴露出這個詞有多模糊。

別再按小時收費:定價本身就是產品
這份材料圍繞一個簡單衝突展開:產品化諮詢承諾可複製的打包服務,客戶卻為感知到的經濟價值和速度付費。Ramanujam把定價放回諮詢業務本身;Saraev把模型壓縮到毛利率和獲客;產品經理與財務視角補充了價值獲取、風險和動態價格壓力。學術成本核算與價值定價的參考讓討論保持具體。

讓 AI 替你上夜班:一個人,一家公司,第一筆 1,000 美元
這份材料把單人創業視為如何打包的問題。Captain Sinbad 把 Salesforce 營銷工作轉化為產品化技能;Zubair Trabzada 從一臺筆記型電腦和 Claude Code 起步;Paul Lipsky 把 NotebookLM 與 Canva 搭配使用。書面參考材料拓寬了視野:人的尊嚴與單人決策表明,自主會帶來自動化收益,也會帶來治理成本。Chris Koerner 的睡眠執行 AI 工廠和 Michael Normile 的市場觀點並列其中。

副業首月真能賺6萬美元?車庫地坪和稅務工作室的兩種答案
這份材料梳理副業經營者如何談論首月現金流。一位創始人稱4月收入6萬美元,下個月預計為6.9萬美元。Gabrielle把自己的稅務業務與離開四大會計師事務所的決定聯絡起來。一位創作者質疑首月3萬美元的說法。Ali Abdaal回憶自己在醫學院期間搭建生意。Evan Carmichael建議做無法規模化的工作。關於現金流框架和融資的已核實資料,並沒有解決基準問題。

衡量SaaS護城河:特雷西·布里特·庫爾與五個M
六段影片裡,投資者把護城河稱為競爭優勢,卻對如何衡量它意見不一。特雷西·布里特·庫爾把護城河放在五部分篩選的首位,評論頻道則把這個詞當作高質量研究的簡寫。拉加萬2026年的論文補上缺失的結構:永續性取決於架構,技術護城河以可衡量的半衰期衰減。

債券本該最安全,利率一動它卻先虧了錢
Dicle 博士說明久期與信用風險如何讓債券持有人措手不及。El-Erian 警告,美國的財政能力讓全球貨幣發行國可以等待,而約翰內斯堡則顯示基礎設施失靈如何成為本地風險。風險平價研究以久期乘以利差來衡量,但紙面機制無法了結市場爭論:債券壓力究竟由誰埋單。

轉化陷阱:越容易的贏,越貴
Ash Maurya 警告,免費方案會把收入問題往後拖,直到代價變高。Mat Sorensen 和 Kevin Lum 描述了一個相似的 Roth 轉換陷阱:一個稅務數字可能讓人看不到全貌。Mike Sherrard 和 Nick Saraev 說明,只有當跟進和表單意向被當作具體運營來處理時,轉化率才會上升。免費增值指標研究指出,必須衡量升級行為。

崩盤保險不免費:你的組合為安全付了多少錢
Dicle博士用方差和標準差設定基準,尾部風險文獻則界定超過三個標準差的極端虧損。Ben Felix和PensionCraft說明匯率對沖和防禦性配置與崩盤保險有何不同。CNBC關於銀行交易的披露和Gabrielle的通脹ETF片段拓寬了視野:同一個投資組合可能同時面對市場、匯率、通脹和交易對手敞口。

你放棄的那條路,才是投資真正的成本
芒格從1978年起擔任伯克希爾·哈撒韋公司副董事長,直到去世。他把每一筆投資都看作與資本次優用途的比較。發言者在股息、早期押注、一次性投入和被拒絕的工作中展示了這條規則。書面記錄提出了更嚴苛的標準:僅有信念還不夠,投資者必須說清所選路徑擠掉了什麼。

挽留報價的陷阱:離職籌碼為何反噬
這份檔案把離職視為籌碼,把挽留報價視為風險。USAFacts 和 CNBC 描述大離職潮與安靜離職,PBS 和《華爾街日報》則把離場和 AI 放進就業不安全感裡。迪克萊博士點出籌碼與流動性風險;金融槓桿悖論與阿奇博爾德·考克斯的辭職說明,離場可以有原則,也可能代價高昂。員工在目的感、債務和疲憊之間權衡,也在衡量離開的議價價值。

鮑威爾的加息,為什麼還在掏空你的錢包
鮑威爾一致通過的加息和耶倫的國會聽證會框定了問題:政策利率上升時,誰來承擔成本?評論人士追蹤加息向信用卡和到期商業債務的傳導。利率上限文獻補充了一層監管檢驗:法定上限可能把成本引向費用或更緊的信貸。這份檔案把官方理由與借款者經歷並置。

你的 FIRE 數字一直在跑:退休前真正要算清的五筆賬
彭博社發現,半數美國人沒有退休目標;Kevin Lum 強調提取順序和收入計算;Toby Mathis 列出四個稅務槓桿;Simply Money 用時間和郵輪來呈現提前退休。FIRE 運動的高儲蓄率和 Estrada 對單一數字的批評說明,一個目標撐不起整個計劃,尤其當社保領取時機也進入計算時。

巴菲特不擁有的錢:保險浮存金如何變成槓桿
這些節目把伯克希爾的浮存金線索從藍籌印花的現金、The Plain Bagel 對理賠準備金的講述,一路接到彭博關於保險業務被低估的判斷。Old Money Luxury 展示鄰近行業的經營者如何利用保險替代用車基礎設施。GEICO 的案例和 Albrecht 關於偏態分佈下保險槓桿的提醒,為影片講述提供了落點;市值和私募股權的定義則與浮存金分開處理。

波動不是罰款,是你買入場券的錢
本檔案圍繞一個簡單判斷展開:每日價格波動不同於永久性虧損。摩根·豪塞爾提供費用比喻;本·菲利克斯和 The Plain Bagel 用下行保護與風險檢驗它;奧利維婭·李、托比·紐巴特和 G 教授說明槓杆、零費率和股息篩選如何重新分配成本。問題在於誰支付這筆費用,以及何時支付。